Sobre o Autor

Minha foto
Sou professor universitário a uma década, também possuo uma empresa de consultoria na área de CONTABILIDADE GERENCIAL. Sou produtor de cursos em EAD. Na hotmart estou com os seguintes cursos: PREPARATÓRIO PARA O EXAME DE SUFICIÊNCIA EM CONTABILIDADE; HP 12C COM O AUXÍLIO DO EXCEL e CONTABILIDADE BÁSICA.

quarta-feira, 28 de setembro de 2016

QUESTÃO DE CONCURSO - DIREITO DO TRABALHO

Oi pessoal!
Estou trazendo uma questão importante que envolve contabilidade e direito do trabalho, e que é importante sabermos, veja:

(FCC_TST_ANALISTA JUDICIÁRIO_ÁREA JUDICIÁRIA_2012) Durante três anos Thor foi empregado da empresa Ajax Manutenção Industrial, que faz parte do grupo econômico Ajax, constituído por quatro empresas. Em razão de problemas financeiros, Thor foi dispensado sem justa causa. Não houve pagamento de verbas rescisórias. Nesta situação, caberia algum tipo de responsabilidade para as demais empresas do grupo Ajax? 
(A) Depende da existência de contrato firmado entre as empresas do grupo prevendo a responsabilidade solidária, visto que Thor não prestou serviços para todas as empresas do grupo. 
(B) Sim, sendo qualquer uma das empresas do grupo responsável subsidiária pelas dívidas trabalhistas da outra empresa. 
(C) Não, porque cada empresa do grupo possui personalidade jurídica própria e responde apenas por dívidas com seus próprios empregados. 
(D) Sim, porque havendo a constituição de grupo econômico serão, para efeitos da relação de emprego, solidariamente responsáveis as empresas do grupo. 
(E) Não, porque não há previsão legal para responsabilidade patrimonial de empresas que pertençam ao mesmo grupo econômico, sendo que entre os sócios haverá responsabilidade subsidiária.  

Aqui o conhecimento deverá ser a respeito da responsabilidade ser solidária ou subsidiária. A diferença é que na solidária respondem todas as empresas, visto que na subsidiária responde uma, caso não haja resposta positiva, responderá a outra.
Para responder esta questão ou qualquer outra que envolva este assunto, devemos saber o que a CLT aborda, veja:

CLT, art. 2º, § 2º - Sempre que uma ou mais empresas, tendo, embora, cada uma delas, personalidade jurídica própria, estiverem sob a direção, controle ou administração de outra, constituindo grupo industrial, comercial ou de qualquer outra atividade econômica, serão, para os efeitos da relação de emprego, solidariamente responsáveis a empresa principal e cada uma das subordinadas.   

 Perceba que a responsabilidade das empresas do grupo é SOLIDÁRIA, diferente da  sucessão de empresas, onde temos a responsabilidade SUBSIDIÁRIA em relação aos créditos trabalhistas.

LETRA D.

Abraço e até a próxima.

João Rafael  

quarta-feira, 14 de setembro de 2016

QUESTÃO CFC 2016 1 COMENTADA

Olá!

Segue mais uma questão comentada do Exame de Suficiência em Contabilidade 2016 1, que está na minha apostila em dpf.

33. De acordo com o Código Tributário Nacional, quanto a Obrigações, Fato Gerador, Sujeito Ativo e Passivo, julgue as afirmações abaixo como Verdadeiras (V) ou Falsas (F) e, em seguida, assinale a opção CORRETA. 
I. Fato gerador da obrigação principal é a situação definida em lei como necessária e suficiente para a sua ocorrência.
II. Sujeito ativo é a pessoa a quem cabe realizar o pagamento do montante do débito, mesmo se a obrigação for principal ou acessória.
III. A obrigação tributária principal corresponde a sujeitar-se à atividade de fiscalização exercida pelo ente tributante.
IV. O sujeito passivo da obrigação principal diz-se contribuinte quando tem relação pessoal e direta com a situação que constitua o respectivo fato gerador. 
 A sequência CORRETA é: 
a) F, F, V, V.
b) F, V, F, V.
c) V, F, F, V.
d) V, F, V, F.

Vamos analisar as afirmações em separado para identificar as verdadeiras (V) e as falsas (F):
I. Fato gerador da obrigação principal é a situação definida em lei como necessária e suficiente para a sua ocorrência.
CORRETO, segundo CTN Art. 114
Art. 114. Fato gerador da obrigação principal é a situação definida em lei como necessária e suficiente à sua ocorrência.

II. Sujeito ativo é a pessoa a quem cabe realizar o pagamento do montante do débito, mesmo se a obrigação for principal ou acessória.
ERRADO, segundo CTN Art. 110
Art. 119. Sujeito ativo da obrigação é a pessoa jurídica de direito público, titular da competência para exigir o seu cumprimento.

III. A obrigação tributária principal corresponde a sujeitar-se à atividade de fiscalização exercida pelo ente tributante.
ERRADO, segundo CTN Art. 113
§ 1º A obrigação principal surge com a ocorrência do fato gerador, tem por objeto o pagamento de tributo ou penalidade pecuniária e extingue-se juntamente com o crédito dela decorrente.

IV. O sujeito passivo da obrigação principal diz-se contribuinte quando tem relação pessoal e direta com a situação que constitua o respectivo fato gerador. 
CORRETO, segundo CTN Art. 121
Art. 121. Sujeito passivo da obrigação principal é a pessoa obrigada ao pagamento de tributo ou penalidade pecuniária.
Parágrafo único. O sujeito passivo da obrigação principal diz-se:
I - contribuinte, quando tenha relação pessoal e direta com a situação que constitua o respectivo fato gerador;

Portanto a sequencia correta é: V,F,F,V.


CORRETO: LETRA C


Abraço

João Rafael

quinta-feira, 25 de agosto de 2016

Demonstração do Resultado Abrangente

Oi Pessoal!
Estou trazendo um tema importante dentro da Contabilidade, trata-se da Demonstração do Resultado Abrangente, presente no CPC 26.
Mas o que vem a ser a DRA?
Trata-se da evidenciação dos OUTROS RESULTADOS ABRANGENTES.
E o que é os OUTROS RESULTADOS ABRANGENTES?
Neles são inclusos as mudanças (mutações) no PL que não representam receitas e despesas realizadas, ou seja, não estão apresentadas no DRE.
         Segundo o CPC 26, os componentes dos outros resultados abrangentes incluem:
a) variações na reserva de reavaliação, quando permitidas legalmente (ver Pronunciamentos Técnicos CPC 27 – Ativo Imobilizado e CPC 04 – Ativo Intangível);
(b) ganhos e perdas atuariais em planos de pensão com benefício definido
reconhecidos conforme item 93A do Pronunciamento Técnico CPC 33 –
Benefícios a Empregados;
(c) ganhos e perdas derivados de conversão de demonstrações contábeis de
operações no exterior (ver Pronunciamento Técnico CPC 02 – Efeitos das
Mudanças nas Taxas de Câmbio e Conversão de Demonstrações Contábeis);
(d) ganhos e perdas na remensuração de ativos financeiros disponíveis para
venda (ver Pronunciamento Técnico CPC 38 – Instrumentos Financeiros:
Reconhecimento e Mensuração);
(e) parcela efetiva de ganhos ou perdas advindos de instrumentos de hedge em operação de hedge de fluxo de caixa (ver Pronunciamento Técnico CPC 38).
           
            O CPC 26 também apresenta exemplos de informações que estão contidas na DRA:
         - Ajustes de instrumentos financeiros
         - Tributos sobre ajustes de instrumentos financeiros
         - Equivalência patrimonial sobre ganhos abrangentes de coligadas
         - Ajustes de conversão do período
         - Tributos sobre ajustes de conversão do período
         - Realização da Reserva de Reavaliação

         Peço que leiam o CPC 26 para entenderem melhor esta Demonstração Contábil.

         Nas próximas postagens trarei um exemplo prático de DRA.


         Visitem meu site, tem material gratuito e curso preparatório para EXAME DE SUFICIÊNCIA EM CONTABILIDADE.


Abraço

Professor João Rafael


quinta-feira, 14 de julho de 2016

QUESTÃO SOBRE CONCURSO - DIREITO DO TRABALHO

Olá!
Estou aqui para trazer mais uma questão comentada envolvendo DIREITO DO TRABALHO.
A questão é a seguinte:

(FCC_TRT23_ANALISTA JUDICIÁRIO_ÁREA EXEC MANDADOS_2011) O empregado, sujeito a controle de horário, remunerado à base de comissões, tem direito ao adicional de, no mínimo,
(A) 50% pelo trabalho em horas extras, calculado sobre o valor-hora das comissões recebidas na semana, considerando-se como divisor o número de horas efetivamente trabalhadas dividido por quatro.
(B) 50% pelo trabalho em horas extras, calculado sobre o valor-hora das comissões recebidas na semana, considerando-se como divisor a média do número de horas efetivamente trabalhadas.
(C) 50% pelo trabalho em horas extras, calculado sobre o valor-hora das comissões recebidas no mês, considerando- se como divisor o número de horas efetivamente trabalhadas.
(D) 60% pelo trabalho em horas extras, calculado sobre o valor-hora das comissões recebidas na semana, considerando-se como divisor o número de horas efetivamente trabalhadas dividido por quatro.
(E) 60% pelo trabalho em horas extras, calculado sobre o valor-hora das comissões recebidas no mês, considerando- se como divisor a média do número de horas efetivamente trabalhadas.


O avaliador quer que você saiba sobre ADICIONAL DE HORAS DO COMISSIONISTA. Dizendo isto me refiro a SUM-340, veja:

SUM-340 COMISSIONISTA. HORAS  O empregado, sujeito a controle de horário, remunerado à base de comissões, tem direito ao adicional de, no mínimo, 50% (cinqüenta por cento) pelo trabalho em horas extras, calculado sobre o valor-hora das comissões recebidas no mês, considerando-se como divisor o número de horas efetivamente trabalhadas. 

Quero lembra-los que os empregados que realizam atividades externas, por exemplo os vendedores, estão dispensados do controle de jornada. Isto está na CLT em seu Art. 62, veja:
CLT, art. 62 - Não são abrangidos pelo regime previsto neste capítulo [da Jornada de Trabalho: 
I - os empregados que exercem atividade externa incompatível com a fixação de horário de trabalho, devendo tal condição ser anotada na Carteira de Trabalho e Previdência Social e no registro de empregados.

         A SUM-340  afirma que os vendedores que estejam sujeitos a controle de horário terão adicional de horas extras, sendo que o divisor serão as horas efetivamente trabalhadas.
         O que não pode gerar dúvidas é o percentual de 50%, que não está na CLT mas na CF/88. Então a única alternativa correta é a ALTERNATIVA C.

Até a próxima.

Abraço

João Rafael


quarta-feira, 6 de julho de 2016

Um pouquinho da Apostila sobre DÉBITO e CRÉDITO

Olá!
Segue um pedacinho da minha apostila disponível em PDF sobre aprender a DEBITAR e a CREDITAR:

....


O trabalho no escritório pouco mudou, lançamentos que pareciam não ter sentido e o senhor Pouca Paciência humilhando quem aparecesse em sua frente.
Mas o que tomou conta dos pensamentos de Caduceu, melhor dizendo, o que dividiu os pensamentos de Caduceu durante a semana foram a excelente aula do professor CPC e a moça loira que havia encontrado no caminho.
Até que enfim chegou sábado. Caduceu ajudou sua mãe na faxina de casa e após foi auxiliar o seu pai na horta que tinham nos fundos do terreno.
Após o almoço apanhou novamente a inseparável mochila e sua bicicleta, e foi em direção ao sítio do professor CPC. Chegando lá, antes mesmo de cumprimenta-lo Caduceu foi logo questionando:
- O que o débito e o crédito tem a ver com o que fizemos sábado?
- Boa pergunta meu jovem, boa pergunta...
- Sente aqui que vou buscar o quadro.
- Agora vou falar sobre a relação entre o Balanço Patrimonial e o Débito e Crédito.
Neste instante os olhos de Caduceu brilharam, havia chegado o tão sonhado momento de falar sobre os temidos DÉBITO e CRÉDITO.
- A primeira informação que você precisa saber meu jovem é que as contas do ATIVO são de natureza DEVEDORA.
- O que significa natureza devedora professor?

- Natureza devedora significa dizer que estas contas pertencem ao ativo, fazem parte do ativo... mas não necessariamente possuem saldo devedor. Então grave isto, CONTAS DO ATIVO SÃO DE NATUREZA DEVEDORA, veja:


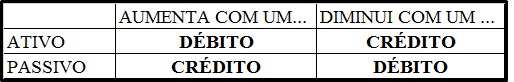
- Pois bem, continuando... temos duas formas de gravar o entendimento de DÉBITO e CRÉDITO, e a primeira que vou apresentar a você é uma tabelinha, que vai iniciar com duas contas, ATIVO e PASSIVO e no decorrer de nossas aulas irá se transformar em cinco.
- Eu quero que você copie esta tabela e traga sempre aos nossos encontros, é como se fosse uma bicicleta com rodinhas, que você irá utilizá-la até não precisar mais, pode ser?
- Sim professor.
Caduceu anotava tudo atentamente, estava muito empenhado em desvendar um dos mistérios da contabilidade.
- Veja esta tabelinha.


- Pela tabelinha, toda vez que quisermos aumentar o saldo de uma conta do ATIVO nós fizemos um...
- DÉBITO professor
- Ok... e toda vez que quisermos diminuir o saldo uma conta do ATIVO nós fizemos um...
- CRÉDITO...
- Perfeito... continuando, toda vez que quisermos aumentar o saldo de uma conta do PASSIVO, fizemos um...
- Só um pouquinho professor, deixa ver aqui.. um CRÉDITO...
- Isto mesmo, e toda vez que quisermos diminuir o saldo de uma conta do PASSIVO, o que faremos?
- Um DÉBITO...
- Muito bom isto mesmo.
- Está muito confuso professor.
- Imagino... por isto vou dar alguns exemplos para você. Se quisermos aumentar o saldo da conta Caixa, que representa o dinheiro o que temos que fazer?
- Conta caixa... dinheiro... isto é um bem da empresa que está no ativo, estou aumentando o saldo de uma conta do ativo... faço um DÉBITO.
- Muito bom... agora se a empresa vendesse uma máquina, teríamos mais saldo na conta máquina ou menos saldo?
- Menos saldo.
- Isto mesmo, então faríamos um DÉBITO ou um CRÉDITO?
- Calma professor, deixa eu raciocinar com a tabelinha, menos máquina significa menos ativo, para diminuir o saldo de uma conta do ativo eu faço um CRÉDITO...
- Hehe... isto mesmo. Agora antes de continuarmos vou explicar o que significa o Método das Partidas Dobradas, que irá facilitar o entendimento de um exemplo mais amplo sobre débito e crédito.
- Já ouvi falar disto nas aulas de Fundamentos de Contabilidade, mas não lembro direito o que é.
- Ok... este método, divulgado em 1.494 pelo Frei italiano Luca Pacioli ainda persiste até hoje, significa que para cada lançamento que nós fizermos a débito deverá ter um ou mais lançamentos a crédito do mesmo valor. É a aplicação deste método que faz com que o balanço patrimonial feche o lado esquerdo que é o ativo do direito que é o passivo.
- Este lançamento pode ser de 1ª fórmula, 2ª fórmula, 3ª fórmula e 4ª fórmula. Para gravar, vou utilizar os números 11,12,21,22, veja:
1ª         11   UM DÉBITO PARA UM CRÉDITO
2ª         12    UM DÉBITO PARA UM OU MAIS CRÉDITOS
3ª         21    UM OU MAIS DÉBITOS PARA UM CRÉDITO
4ª         22    UM OU MAIS DÉBITOS PARA UM OU MAIS CRÉDITOS


........

CONTINUA.....